


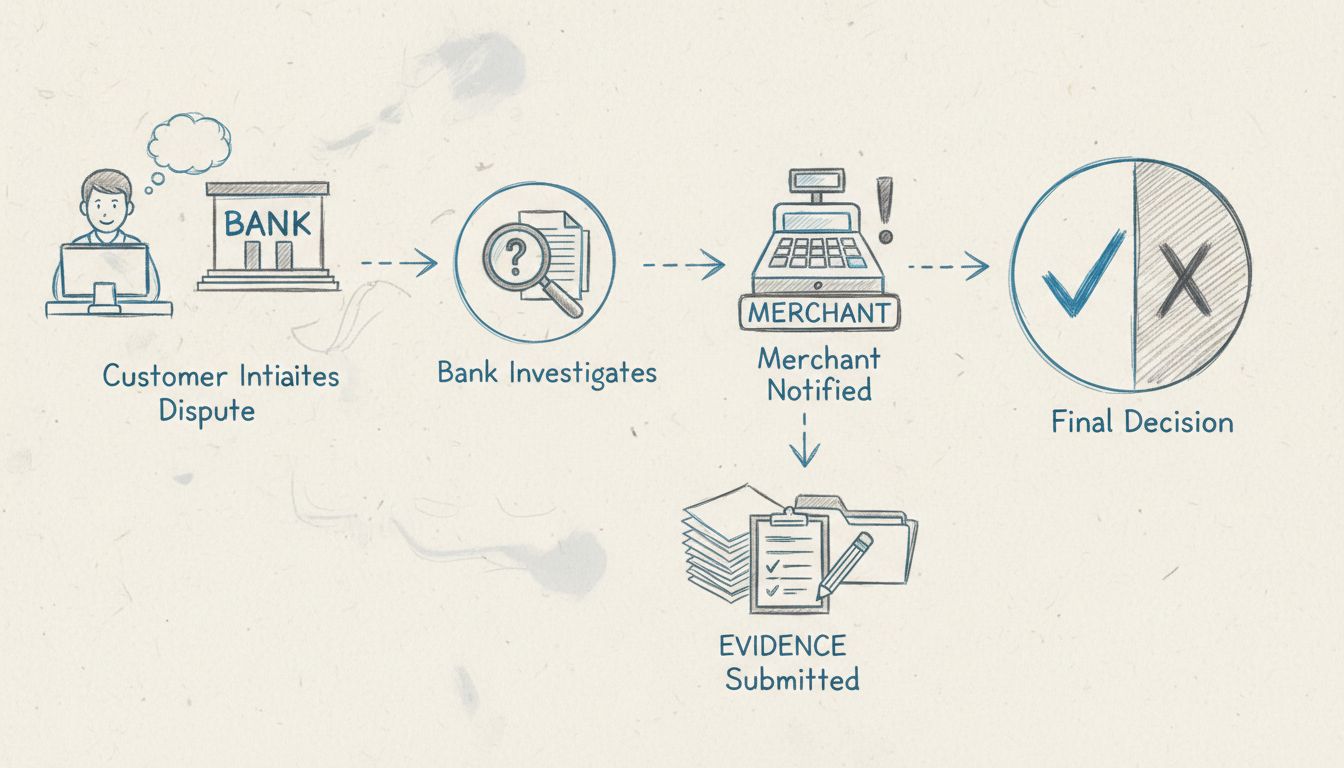
Jak działa obciążenie zwrotne? Kompletny przewodnik dla sprzedawców
Dowiedz się, jak działa procedura obciążeń zwrotnych, poznaj cały proces od zgłoszenia sporu do jego rozstrzygnięcia oraz sprawdzone strategie zapobiegania obci...
13 min czytania
Chargeback w marketingu afiliacyjnym to wymuszone cofnięcie płatności klienta — które jednocześnie anuluje prowizję afiliacyjną związaną z tą transakcją.
Na tej stronie
Chargeback w marketingu afiliacyjnym to wymuszone cofnięcie płatności klienta — które jednocześnie anuluje prowizję afiliacyjną związaną z tą transakcją. W przeciwieństwie do standardowego zwrotu pieniędzy, który sprzedawca wydaje dobrowolnie, chargeback jest inicjowany przez klienta za pośrednictwem jego banku lub wystawcy karty kredytowej. Bank prowadzi dochodzenie i jeśli przyzna rację posiadaczowi karty, wycofuje środki z konta sprzedawcy.
Oto jak to wygląda z perspektywy afilianta:
To nie jest teoria. Programy działające w modelu cost-per-sale (CPA) są szczególnie narażone, ponieważ prowizja jest wypłacana w momencie konwersji, a nie od utrzymanego przychodu. Jeśli ten przychód znika poprzez chargeback, prowizja znika razem z nim.
Dla reklamodawców i sprzedawców każdy chargeback to potrójna strata: produkt lub usługa, pierwotny przychód ze sprzedaży oraz opłata sporna operatora płatności. Operatorzy mogą nałożyć wyższe wymogi dotyczące rezerw, a nawet zamknąć konto.
Dla afiliantów i wydawców chargebacki oznaczają nieprzewidywalny dochód. Miesiąc z silnymi konwersjami może zamienić się w pusty, jeśli fala sporów uderzy po wypłatach. Programy z agresywną polityką wycofywania prowizji i długimi okresami wstrzymania obniżają efektywne zarobki. Wysokiej jakości afilianci, którzy kierują czysty ruch z niskim poziomem sporów, często negocjują lepsze warunki — krótsze okna wstrzymania i częściową ochronę przed wycofaniem prowizji — ponieważ poleceni przez nich klienci rzadko zgłaszają chargebacki.
Dla menedżerów programów afiliacyjnych chargebacki są sygnałem ostrzegawczym. Gwałtowny wzrost związany z jednym afiliantem zwykle oznacza oszukańczy ruch, wprowadzające w błąd kreacje lub niedopasowanie oferty do odbiorców. Programy, które ignorują te sygnały, kończą płacąc prowizje od sprzedaży, która nigdy nie pozostaje w księgach.

Skonfiguruj zaawansowane śledzenie w kilka minut. Karta kredytowa nie jest wymagana.
Oba cofają sprzedaż i oba mogą unieważnić prowizję afiliacyjną. Ale mechanika, koszty i konsekwencje znacząco się różnią.
| Czynnik | Zwrot pieniędzy | Chargeback |
|---|---|---|
| Kto inicjuje | Sprzedawca (dobrowolnie) | Klient za pośrednictwem banku |
| Rola sprzedawcy | Sprzedawca zgadza się i przetwarza zwrot | Sprzedawca nie ma wpływu — decyduje bank |
| Koszt dla sprzedawcy | Koszt produktu + ewentualny koszt zwrotu | — |
| Okno czasowe | — | Do 120 dni, czasem dłużej |
| Wpływ na relacje z operatorem | Brak | Liczy się do wskaźnika chargebacków; wysoki wskaźnik grozi karami |
| Prowizja afiliacyjna | Zazwyczaj odwrócona | Prawie zawsze odwrócona |
Zwrot pieniędzy to efekt obsługi klienta. Chargeback to spór płatniczy, który sprzedawca musi wygrać — lub zaakceptować jako stratę. Dla afiliantów skutek jest często taki sam: prowizja znika. Ale dla sprzedawców chargeback jest znacznie bardziej szkodliwy, ponieważ wiąże się z bezzwrotną opłatą procesorową i szkodzi ich reputacji u dostawców płatności.
Chargebacki w marketingu afiliacyjnym rzadko pojawiają się znikąd. Można je podzielić na przewidywalne kategorie, a ich zrozumienie to pierwszy krok do zapobiegania.
Skradziona karta kredytowa jest używana do dokonania zakupu przez link afiliacyjny. Oszust zgarnia prowizję i znika, zanim posiadacz karty zauważy nieautoryzowaną opłatę. Posiadacz karty kwestionuje transakcję, bank odwraca ją, a sprzedawca ponosi stratę.
Prawdziwy klient dokonuje legalnego zakupu, a następnie kwestionuje opłatę — czasem przypadkowo, czasem celowo. Typowe scenariusze: członek rodziny używa karty bez pozwolenia, klient zapomina o odnowieniu subskrypcji, albo opis transakcji na wyciągu wygląda nieznajomo. Klient może nie rozpoznać nazwy sprzedawcy na swoim wyciągu i uznać to za oszustwo. Friendly fraud jest trudniejszy do zapobiegania, ponieważ sama transakcja wygląda prawidłowo w momencie zakupu.
To cyfrowa kradzież sklepowa: klient świadomie składa fałszywy spór, aby otrzymać produkt za darmo, zatrzymując go. Niektórzy oszuści systematycznie nadużywają procesu chargebacku u wielu sprzedawców. W marketingu afiliacyjnym niektórzy nieuczciwi afilianci instruują nawet kupujących, aby składali spory po zakupie, zgarniając prowizję niezależnie od wyniku.
Rozliczenia cykliczne generują stałe ryzyko chargebacków. Klienci zapominają o konwersji z okresu próbnego na płatny, nie rozpoznają opisu na wyciągu z karty lub przegapiają okna anulowania. Programy afiliacyjne oparte na subskrypcji mają wyższe wskaźniki chargebacków niż modele jednorazowych zakupów, zwłaszcza gdy kwota kolejnej płatności nie jest wyraźnie podana przy kasie.
Gdy afiliant używa przesadzonych twierdzeń, fałszywego poczucia ograniczonej dostępności lub mylących treści reklamowych do generowania konwersji, klienci są nastawieni na rozczarowanie. Kupujący, który czuje się oszukany, znacznie chętniej zadzwoni do banku niż poprosi o zwrot pieniędzy. Te chargebacki są szczególnie szkodliwe, ponieważ oprócz utraty przychodu niszczą zaufanie do marki.
Podwójne opłaty, nieprawidłowe kwoty lub usterki przetwarzania mogą wywołać spory. Są to jedne z najłatwiejszych do zapobiegania problemów poprzez monitorowanie transakcji i uzgadnianie płatności.
Bądź pierwszym, który dowie się o nowych funkcjach i aktualizacjach produktu.
Sprzedawca płaci. Za każdym razem.
Sprzedawca ponosi również koszty operacyjne związane z odpowiedzią na spór, co wymaga zebrania dowodów, przygotowania rebuttalu i dotrzymania napiętych terminów odpowiedzi narzuconych przez sieć kart.
Afiliant nie płaci bezpośrednio opłaty za chargeback. Jednak prowizja afilianta od tej transakcji jest odwracana. Jeśli prowizja została już wypłacona, program potrąca ją z przyszłych zarobków. Podczas gdy sprzedawca ponosi bezpośredni cios finansowy, afiliant traci wynagrodzenie, które zarobił za wygenerowanie sprzedaży.
Czy chargeback jest dobry czy zły? Dla klienta system chargebacków to mechanizm ochrony konsumenckiej — istnieje, aby chronić posiadaczy kart przed oszustwami i nieuczciwymi praktykami sprzedawców. Dla wszystkich innych w łańcuchu marketingu afiliacyjnego — sprzedawcy, afilianta i menedżera programu — chargeback jest jednoznacznie zły. Oznacza sprzedaż, która się nie udała, przychód, który zniknął, i prowizję, która nigdy nie została naprawdę zarobiona.
Oszustwa chargebackowe w marketingu efektywnościowym opierają się na trzech dobrze znanych wzorcach. W każdym przypadku afiliant zgarnia prowizję, a reklamodawca ponosi stratę.
Najbardziej bezpośrednia forma oszustwa afiliacyjnego: oszust używa danych skradzionej karty, aby dokonać zakupu przez własny link afiliacyjny. Zarabia prowizję. Gdy prawowity posiadacz karty odkrywa nieautoryzowaną opłatę i składa spór — co może nastąpić tygodnie lub miesiące później — prowizja została już wypłacona. Sprzedawca traci produkt, przychód i prowizję, plus opłatę za chargeback.
Zautomatyzowane skrypty lub botnety generują fałszywe sprzedaże przy użyciu syntetycznych lub skompromitowanych metod płatności. Transakcje te mogą wyglądać legalnie w momencie konwersji, ale generują masowe chargebacki po wykryciu oszustwa. Ponieważ ruch botów może szybko eskalować, pojedyncza kampania może wygenerować setki chargebacków, zanim wzór zostanie wychwycony.
Niektórzy afilianci aktywnie zachęcają kupujących do kwestionowania opłat. Mogą obiecywać zwrot pieniędzy po zakupie lub motywować kupującego oczekiwaniem, że zarówno produkt, jak i chargeback zadziałają na korzyść kupującego. Afiliant zgarnia prowizję, a gdy chargeback uderza, on już jest daleko.
Visa, Mastercard i inne sieci kart używają ustrukturyzowanych kodów przyczyn do klasyfikacji chargebacków. W przypadku sprzedaży wynikającej z oszustwa afiliacyjnego najczęstsze kody to:
Znajomość odpowiedniego kodu ma znaczenie, ponieważ dowody wymagane do walki ze sporem różnią się w zależności od kodu. Spór dotyczący autoryzacji wymaga dowodu, że posiadacz karty uczestniczył w transakcji. Spór o niedostarczenie wymaga danych śledzenia i potwierdzenia dostawy.
Zapobieganie działa najlepiej, gdy zaczyna się jeszcze przed rejestracją konwersji, a nie po nadejściu sporów.
Opóźnij wypłaty dla afiliantów o 30 do 90 dni po transakcji. Większość chargebacków ujawnia się w ciągu 60 dni, więc okres wstrzymania pozwala programowi zidentyfikować i odliczyć odwrócenia, zanim pieniądze opuszczą konto. Dla programów afiliacyjnych w branżach wysokiego ryzyka, takich jak nutraceutyki, iGaming czy oprogramowanie subskrypcyjne, takie bufory są standardową praktyką.
Zwracaj uwagę na nagłe wzrosty wolumenu konwersji od pojedynczego afilianta, zwłaszcza jeśli wskaźnik konwersji wygląda zbyt dobrze, by był prawdziwy. Oznaczaj źródła ruchu z wysokim odsetkiem międzynarodowych adresów IP, domen jednorazowych e-mail lub niedopasowanych adresów rozliczeniowych i dostawy. Anomalie w ruchu to najwcześniejszy sygnał ostrzegawczy oszukańczych konwersji.
Twoja umowa afiliacyjna powinna precyzyjnie określać, kiedy prowizje są odwracane, jak długo trwa okno wycofania prowizji i jakie zachowanie skutkuje blokadą. Zakazuj motywowanego ruchu, wymuszonych kliknięć i wprowadzających w błąd twierdzeń w materiałach promocyjnych. Afilianci, którzy wiedzą, że warunki przewidują wycofanie wypłat z powodu chargebacków, rzadziej wysyłają ryzykowny ruch.
Jedną z najbardziej zapobiegalnych przyczyn chargebacków jest opis transakcji na wyciągu klienta, który nie pasuje do sklepu, z którego klient pamięta zakup. Dopasuj opis do nazwy marki, dołącz numer telefonu i utrzymuj go spójnie. Gdy klienci rozpoznają opłatę, dzwonią do Ciebie, a nie do banku.
Fingerprinting urządzeń, ocena reputacji IP i kontrole prędkości (velocity checks) wychwytują oszukańcze transakcje, zanim zostaną sfinalizowane. Nowoczesne platformy wykrywania oszustw oznaczają niedopasowane dane geolokalizacyjne, użycie proxy oraz wzorce sugerujące zautomatyzowane konwersje. Zintegrowanie tych narzędzi z oprogramowaniem do śledzenia afiliacyjnego zamyka lukę między momentem rejestracji sprzedaży a jej wypłatą.
Wiele chargebacków jest składanych, ponieważ klient nie mógł się z nikim skontaktować, aby rozwiązać swój problem. Oferuj czat na żywo, publikuj jasną politykę zwrotów i ułatwiaj anulowanie — zwłaszcza w przypadku produktów subskrypcyjnych. Klient, który może szybko poprosić o zwrot pieniędzy przez Twój zespół wsparcia, nie eskaluje sprawy do banku. Sprzedawcy z dostępną i responsywną obsługą klienta konsekwentnie notują niższe wskaźniki sporów.
Regularnie sprawdzaj, jak Twoi afilianci promują Twoje produkty. Przeglądaj ich strony docelowe, treści reklamowe i posty w mediach społecznościowych pod kątem przesadzonych twierdzeń lub wprowadzających w błąd sformułowań. Afiliant, który obiecuje „darmowy okres próbny" bez ujawniania warunków płatności, generuje konwersje, które prawie na pewno zakończą się chargebackiem. Źródła ruchu płatnego wymagają szczególnej uwagi — zweryfikuj, czy targetowanie odbiorców jest zgodne z ofertą.
Gdy chargeback wpływa, zegar tyka. Sieci kart przyznają sprzedawcy od 10 do 30 dni na odpowiedź w zależności od kodu przyczyny. Oto dowody, które należy zebrać:
Jeśli dowody wskazują, że transakcja była legalna, ale afiliant użył zwodniczych metod, aby ją wygenerować, sprzedawca może i tak przegrać spór. Dlatego zapobieganie — wychwytywanie tych wzorców, zanim prowizje zostaną wypłacone — jest skuteczniejsze niż walka z chargebackami po fakcie.
Nie każdy chargeback oznacza celowe oszustwo. Pojedynczy spór może dotyczyć prawdziwego klienta, który zapomniał o subskrypcji lub nie rozpoznał opisu na wyciągu. Ale wzorce mają znaczenie.
Usuń afilianta natychmiast, jeśli:
Przeprowadź dochodzenie przed działaniem, jeśli:
Menedżerowie programów, którzy śledzą wskaźniki chargebacków na afilianta — a nie tylko ogólne — mogą wcześnie wykrywać problemy.
Tak. To trwały problem od najwcześniejszych dni marketingu efektywnościowego, który ewoluuje wraz z rozwojem narzędzi detekcyjnych. Najczęstsze formy — cookie stuffing, click fraud i zakupy na skradzionych kartach — kosztują branżę miliardy dolarów rocznie. Niektóre oszustwa afiliacyjne są łatwe do wykrycia; inne, jak zaawansowane spoofing urządzeń, wymagają specjalistycznych narzędzi do wykrycia.
Dobra wiadomość: nowoczesne platformy śledzenia afiliacyjnego i usługi wykrywania oszustw znacznie utrudniły oszustom działanie na dużą skalę w porównaniu z dekadą temu.
Złożenie chargebacku z uzasadnionego powodu — nieautoryzowana transakcja, produkt, który nigdy nie dotarł, lub towar znacząco niezgodny z opisem — jest legalne i chronione przepisami o ochronie konsumentów w Stanach Zjednoczonych i większości jurysdykcji.
Złożenie chargebacku z fałszywymi informacjami w celu uzyskania produktu za darmo to oszustwo chargebackowe — i jest nielegalne. Może być ścigane jako kradzież, oszustwo telekomunikacyjne lub oszustwo kartą kredytową, w zależności od jurysdykcji i kwoty. Sprzedawcy mogą również podejmować kroki cywilne przeciwko recydywistom.
Dla afiliantów świadome generowanie oszukańczej sprzedaży skutkującej chargebackami może naruszać zarówno warunki programu afiliacyjnego, jak i obowiązujące prawo. Afilianci, którzy używają skradzionych kart kredytowych do generowania prowizji, popełniają przestępstwo oszustwa, a nie tylko łamią regulamin programu. Czy sprzedawca może mieć problemy przez oszustwa afilianta? Tak — sprzedawcy mogą otrzymać kary od operatorów płatności, grzywny od sieci kart, utratę konta kupieckiego, a w poważnych przypadkach działania regulacyjne, jeśli nie egzekwują skutecznie zasad wobec oszukańczych afiliantów.
Poznaj najlepsze praktyki i narzędzia do redukcji chargebacków, ochrony zarobków i budowania zaufania w programie afiliacyjnym.
Dowiedz się, jak działa procedura obciążeń zwrotnych, poznaj cały proces od zgłoszenia sporu do jego rozstrzygnięcia oraz sprawdzone strategie zapobiegania obci...
Post Affiliate Pro automatycznie obsługuje zwroty i obciążenia zwrotne, odpowiednio dostosowując prowizje partnerów. Chroń swój biznes przed wypłacaniem prowizj...
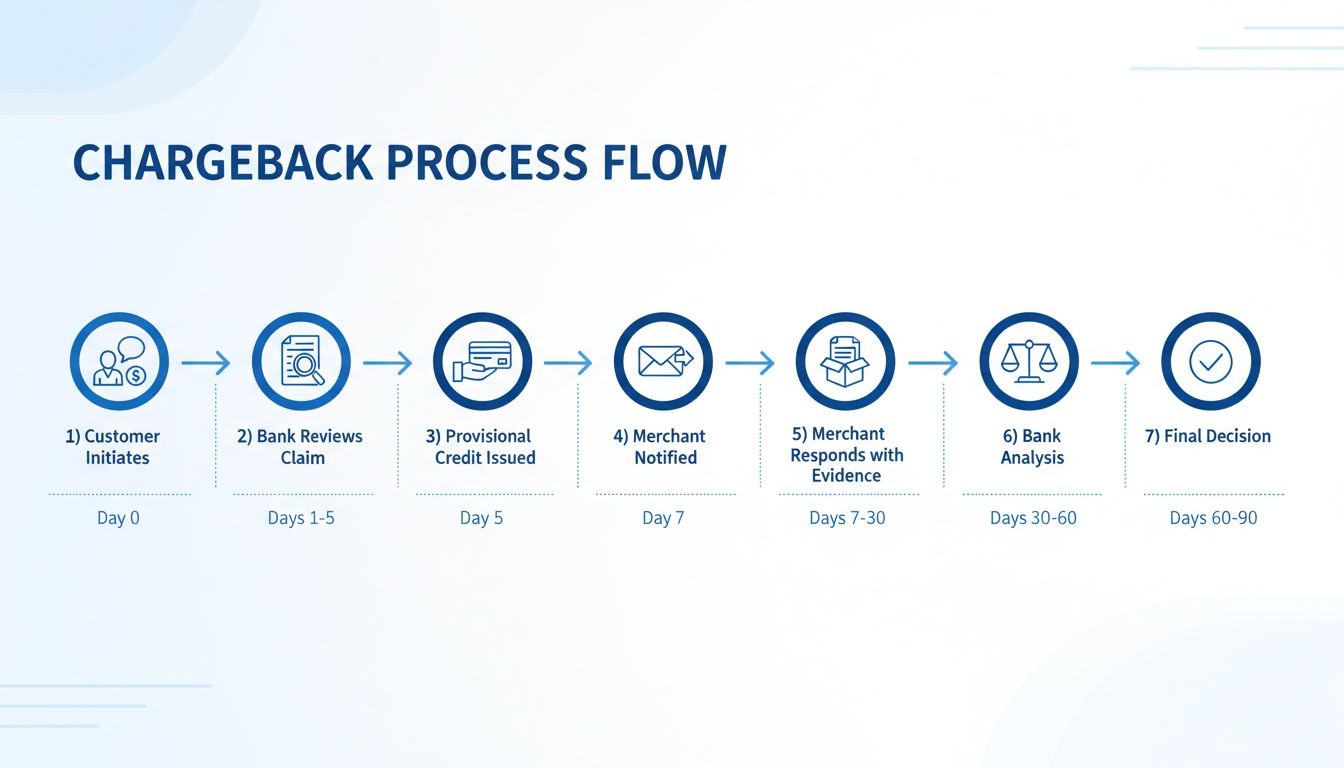
Poznaj kompletny harmonogram obciążeń zwrotnych – od zgłoszenia sporu do ostatecznego rozstrzygnięcia. Dowiedz się, jak wygląda proces trwający 30-90 dni, jakie...
Dołącz do naszej społeczności zadowolonych klientów i zapewnij doskonałą obsługę klienta dzięki PostAffiliatePro.


Zgoda na Pliki Cookie
Używamy plików cookie, aby poprawić jakość przeglądania i analizować nasz ruch. See our privacy policy.