


Jakie są korzyści z bezpośredniego przepływu rozliczeń?
Odkryj kompleksowe korzyści z bezpośredniego przepływu rozliczeń, w tym oszczędność czasu, redukcję błędów, efektywność kosztową, poprawę płynności finansowej o...
8 min czytania
Bezpośrednie rozliczenia to ustalenie płatności, w którym dostawca usług wysyła fakturę do osoby trzeciej — zazwyczaj firmy ubezpieczeniowej, pracodawcy korporacyjnego lub operatora sieci komórkowej — a ta osoba trzecia płaci dostawcy bezpośrednio.
Na tej stronie
Bezpośrednie rozliczenia to ustalenie płatności, w którym dostawca usług wysyła fakturę do osoby trzeciej — zazwyczaj firmy ubezpieczeniowej, pracodawcy korporacyjnego lub operatora sieci komórkowej — a ta osoba trzecia płaci dostawcy bezpośrednio. Klient końcowy nie przekazuje gotówki ani nie używa karty w momencie świadczenia usługi. Zamiast tego transakcja finansowa odbywa się w tle między dostawcą a płatnikiem.
W typowym scenariuszu rozliczenia bezpośredniego dostawca najpierw weryfikuje, że płatnik pokryje usługę. Po potwierdzeniu dostawca świadczy usługę, składa roszczenie lub fakturę i otrzymuje płatność od osoby trzeciej w określonym cyklu rozliczeniowym. Klient może być nadal zobowiązany do wniesienia współpłatności, udziału własnego lub nieobjętej ochroną kwoty, ale główna część transakcji go omija.
Definicja ta obejmuje kilka branż, a mechanizmy różnią się w zależności od kontekstu:
Wspólnym mianownikiem jest to, że użytkownik końcowy jest odseparowany od zdarzenia płatności. To właśnie to odseparowanie sprawia, że przepływ bezpośrednich rozliczeń jest zarówno potężny, jak i — w niektórych implementacjach — złożony operacyjnie.

Skonfiguruj zaawansowane śledzenie w kilka minut. Karta kredytowa nie jest wymagana.
Chociaż dokładne kroki różnią się w zależności od branży, każdy przepływ bezpośrednich rozliczeń przebiega według przewidywalnej sekwencji. Poniższa tabela przedstawia obok siebie cztery najczęstsze warianty branżowe.
| Krok | Ubezpieczenia / Opieka zdrowotna | Korporacyjne podróże hotelowe | Billing operatora komórkowego | Kredyt kupiecki B2B |
|---|---|---|---|---|
| 1. Sprawdzenie uprawnień | Dostawca weryfikuje zakres ochrony i preautoryzację z ubezpieczycielem elektronicznie | Hotel potwierdza, że firma ma w aktach umowę o bezpośrednich rozliczeniach | Operator identyfikuje abonenta poprzez wykrycie MSISDN (numeru telefonu) | Dostawca sprawdza limit kredytowy i historię płatności kupującego |
| 2. Świadczenie usługi | Wizyta lekarska, zabieg lub pobyt w szpitalu | Gość melduje się i korzysta z pokoju, restauracji oraz dodatkowych usług | Użytkownik klika przycisk potwierdzenia na mobilnej stronie docelowej | Towar jest wysyłany lub usługi świadczone na podstawie zamówienia zakupu |
| 3. Zgłoszenie roszczenia / faktury | Dostawca składa formularz roszczenia CMS-1500 lub UB-04 z kodami procedur i diagnoz | Hotel zestawia wszystkie opłaty w jedno zestawienie i wysyła je do korporacyjnego systemu zobowiązań | Operator rejestruje opłatę i dodaje ją do miesięcznego rachunku abonenta | Dostawca wystawia fakturę z warunkami płatności (netto 30, netto 60) |
| 4. Rozpatrzenie przez płatnika | Ubezpieczyciel przetwarza roszczenie, stosuje udziały własne i współubezpieczenie z polisy oraz określa kwotę do zapłaty | Pracodawca przegląda zestawienie, oddziela opłaty osobiste od służbowych i zatwierdza płatność | Operator pobiera pełną kwotę od abonenta w następnym cyklu rozliczeniowym | Dział zobowiązań kupującego zatwierdza fakturę i planuje płatność |
| 5. Płatność dla dostawcy | Ubezpieczyciel przekazuje dozwoloną kwotę bezpośrednio dostawcy | Pracodawca płaci hotelowi przelewem ACH, wirem lub kartą korporacyjną | Operator rozlicza się ze sprzedawcą, zazwyczaj zatrzymując procent jako opłatę sieciową | — |
| 6. Rozliczenie końcowe | Dostawca obciąża pacjenta pozostałą kwotą udziału własnego, współpłatności lub współubezpieczenia | Pracownik zwraca firmie koszty opłat osobistych zidentyfikowanych podczas przeglądu | N/D — abonent płaci operatorowi bezpośrednio | N/D — transakcja odbywa się wyłącznie między kupującym a dostawcą |
Przepływ trwa od kilku sekund (billing operatora komórkowego) do kilku tygodni (roszczenia ubezpieczeniowe z ręcznym przeglądem). To, co odróżnia dobrze zaprojektowany przepływ bezpośrednich rozliczeń, to stopień automatyzacji tej sekwencji. Systemy zautomatyzowane — szczególnie te zintegrowane z platformami księgowymi i sieciami dostawców — znacznie skracają czas przetwarzania i redukują wskaźnik błędów, który wprowadza ręczne uzgadnianie.
W ubezpieczeniach i usługach finansowych platformy rozliczeniowe zazwyczaj obsługują trzy odrębne metody rozliczeń. Zrozumienie ich jest niezbędne dla każdego, kto zarządza należnościami lub projektuje przepływy płatności.
Rozliczenie bezpośrednie (direct bill). Ubezpieczyciel fakturowuje bezpośrednio ubezpieczającego. Ubezpieczający płaci ubezpieczycielowi, a ubezpieczyciel przekazuje prowizję agenta oddzielnie, według własnego harmonogramu. Jest to najczęstsza metoda dla ubezpieczeń indywidualnych — samochodowych, mieszkaniowych i zdrowotnych. Ubezpieczyciel kontroluje cykl rozliczeniowy, instrument płatności (karta kredytowa, konto bankowe lub płatność responsywna/ręczna) oraz dane.
Rozliczenie agencyjne (agency bill). Producent — agencja ubezpieczeniowa lub broker — fakturowuje ubezpieczonego, pobiera składkę i przekazuje kwotę netto ubezpieczycielowi po potrąceniu prowizji. Agencja posiada przepływ gotówki i dane o należnościach, ale ponosi również ciężar administracyjny związany ze śledzeniem zaległych kont i uzgadnianiem pobranych kwot z należnościami wobec ubezpieczyciela.
Rozliczenie listowe (list bill). Ubezpieczyciel fakturowuje konto osoby trzeciej, a nie ubezpieczającego. Typowym przykładem jest firma hipoteczna, która płaci ubezpieczenie domu właściciela z rachunku powierniczego, a następnie odzyskuje składkę od kredytobiorcy jako część miesięcznej raty kredytu hipotecznego. Ubezpieczający nigdy nie ma bezpośredniego kontaktu z rachunkiem ubezpieczeniowym.
Każda metoda ma inne konsekwencje dla harmonogramu przepływu gotówki, obciążenia związanego z uzgadnianiem i własności danych. Dla menedżerów programów afiliacyjnych i reklamodawców oceniających integracje rozliczeniowe to rozróżnienie ma znaczenie, ponieważ określa, kto kontroluje dane transakcyjne i kiedy rejestrowane są zdarzenia prowizyjne.
Bądź pierwszym, który dowie się o nowych funkcjach i aktualizacjach produktu.
W kontekście ubezpieczeń bezpośrednie rozliczenia oznaczają, że dostawca składa roszczenie do ubezpieczyciela, a ubezpieczyciel płaci dostawcy bezpośrednio. Interakcja finansowa pacjenta ogranicza się do udziału własnego, współpłatności lub współubezpieczenia zidentyfikowanego podczas sprawdzania uprawnień.
Model ten opiera się na sieciach dostawców — grupach szpitali i klinik, które podpisały umowy z danym ubezpieczycielem. Dostawcy w sieci zazwyczaj oferują bezpośrednie rozliczenia; dostawcy poza siecią często wymagają pełnej zapłaty od pacjenta, a następnie złożenia wniosku o zwrot kosztów. Preautoryzacja jest kolejną krytyczną bramką: ubezpieczyciele często wymagają wcześniejszej zgody na przyjęcia do szpitala, operacje i kosztowną diagnostykę. Brak preautoryzacji może opóźnić płatność lub skutkować odrzuceniem roszczenia.
Nowoczesne platformy bezpośrednich rozliczeń w ubezpieczeniach, takie jak Input 1’s Billing-as-a-Service, wykraczają poza proste dostarczanie faktur. Zarządzają pełnym cyklem życia polisy — automatycznymi wypłatami prowizji dla agentów, wbudowanymi kontrolami zgodności i audytu, portalami samoobsługowymi dla ubezpieczających oraz wsparciem klienta świadczonym pod marką klienta. Systemy te traktują rozliczenia jako funkcję strategiczną, a nie biurowy dodatek.
Bezpośrednie rozliczenia w hotelach działają na zasadniczo innej przesłance: pracodawca gościa, a nie ubezpieczyciel, jest płatnikiem będącym osobą trzecią. Firma negocjuje umowę o bezpośrednich rozliczeniach z hotelem lub siecią hotelową, a pobyt pracownika jest obciążany konto korporacyjne.
Proces wygląda prosto na pierwszy rzut oka: podróżny się melduje, recepcja potwierdza uzgodnienie rozliczeń korporacyjnych, podróżny korzysta z usług, a hotel wysyła zbiorczą miesięczną fakturę do pracodawcy. W praktyce kryje się za tym znaczna złożoność. Gdy pracownicy dodają opłaty osobiste — minibar, room service, pay-per-view — zespół ds. zobowiązań pracodawcy musi podzielić zestawienie, obciążyć pracownika za rzeczy osobiste i zapłacić hotelowi tylko część biznesową. Polityki anulowania dodają kolejną warstwę: jeśli pracownik anuluje późno, hotel może naliczyć karę, a ustalenie, czy firmę, czy pracownika obciąża ten koszt, wymaga jasnej polityki wewnętrznej.
Platformy takie jak Engine i TreviPay rozwiązują te wyzwania, centralizując wydatki na podróże służbowe w jednym systemie z tagowaniem opłat na poziomie projektu, automatycznym uzgadnianiem i kontrolami wydatków, które uniemożliwiają pojawienie się nieautoryzowanych opłat na fakturze.
W ekosystemie mobilnym przepływ bezpośrednich rozliczeń opisuje mechanizm, w którym sprzedawca cyfrowy obciąża zakup na koncie telefonicznym użytkownika. Użytkownik klika przycisk potwierdzenia na mobilnej stronie docelowej; operator identyfikuje abonenta poprzez wykrycie MSISDN, uwierzytelnia transakcję i dodaje opłatę do następnego rachunku abonenta.
Ten przepływ jest szeroko stosowany w przypadku treści cyfrowych — subskrypcji streamingowych, zakupów w aplikacjach, gier mobilnych, tapet i usług premium SMS. Jego główną zaletą jest redukcja tarcia: użytkownik nigdy nie wpisuje danych karty, nigdy nie opuszcza strony sprzedawcy i dokonuje zakupu w jednym lub dwóch kliknięciach.
Dla marketerów afiliacyjnych promujących oferty treści mobilnych przepływ bezpośrednich rozliczeń jest ścieżką płatności zoptymalizowaną pod kątem konwersji. Afiliant kieruje ruch na stronę docelową; operator obsługuje identyfikację i rozliczenia w tle; afiliant zarabia prowizję po zakończeniu transakcji. Cała sekwencja odbywa się bez konieczności przechodzenia przez użytkownika tradycyjnego formularza kasy.
W handlu B2B bezpośrednie rozliczenia przyjmują formę kredytu kupieckiego: dostawca dostarcza towary lub usługi i wystawia fakturę z terminem płatności netto 30, netto 60 lub netto 90 dni. Dział zobowiązań kupującego przetwarza fakturę przez swój przepływ zatwierdzania i przekazuje płatność zgodnie z ustalonym harmonogramem.
W przeciwieństwie do bezpośrednich rozliczeń w ubezpieczeniach czy hotelach, wariant B2B rzadko obejmuje pośrednika będącego osobą trzecią. Dostawca fakturowuje kupującego bezpośrednio. Wyzwaniem operacyjnym nie jest rozpatrywanie roszczeń, ale zarządzanie ryzykiem kredytowym — dostawca musi ocenić zdolność kupującego do zapłaty przed udzieleniem warunków — oraz windykacja: śledzenie zaległych faktur, wysyłanie automatycznych przypomnień i eskalowanie przeterminowanych kont.
Rozróżnienie między bezpośrednimi rozliczeniami a zwrotem kosztów to jedna z najważniejszych koncepcji dla każdego, kto projektuje lub korzysta z przepływów płatności.
| Bezpośrednie rozliczenia | Zwrot kosztów | |
|---|---|---|
| Kto płaci dostawcy? | Płatnik będący osobą trzecią (ubezpieczyciel, pracodawca, operator) | Klient płaci z góry, a następnie ubiega się o zwrot |
| Wydatek klienta z własnej kieszeni w momencie usługi | Ograniczony do współpłatności, udziału własnego lub nieobjętej części | Pełna kwota |
| Obciążenie klienta papierkową robotą | Minimalne — obsługiwane między dostawcą a płatnikiem | Znaczne — klient składa roszczenie z paragonami i fakturami |
| Czas do płatności dla dostawcy | Dni do tygodni, w zależności od cyklu rozliczeniowego | Natychmiastowa od klienta; cykl zwrotu kosztów jest oddzielny |
| Ryzyko | Dostawca ponosi ryzyko odrzucenia roszczenia | Klient ponosi ryzyko odrzucenia lub opóźnienia zwrotu kosztów |
| Gdzie powszechnie występuje | Opłata zdrowotna w sieci, podróże służbowe, płatności mobilne | Opłata poza siecią, wydatki freelancerów, tradycyjne raportowanie wydatków |
Model zwrotu kosztów jest nadal powszechny w przypadku wizyt ambulatoryjnych u lekarzy poza siecią, wydatków niezależnych wykonawców oraz leczenia za granicą, gdzie dostawca nie ma umowy o bezpośrednich rozliczeniach z ubezpieczycielem pacjenta. W takich przypadkach pacjent musi najpierw zapłacić, zebrać szczegółowe faktury i paragony, a następnie złożyć roszczenie — proces, który może zająć tygodnie lub miesiące i często wiąże się z wymianą korespondencji z ubezpieczycielem dotyczącą dokumentacji.
Szybsze cykle płatności dla dostawców. Ponieważ dostawca fakturowuje płatnika bezpośrednio — a płatnik jest zazwyczaj dużą instytucją z ugruntowanymi procesami płatniczymi — wynagrodzenie wpływa bardziej przewidywalnie niż w przypadku, gdy inicjatywę płatności muszą podjąć indywidualni klienci. Dla małych praktyk i klinik ta przewidywalność wspiera stabilność przepływu gotówki.
Mniejsze tarcie dla klienta. Przepływ bezpośrednich rozliczeń usuwa etap płatności z doświadczenia klienta. W przypadku billingu operatora komórkowego przekłada się to na wyższe współczynniki konwersji. W opiece zdrowotnej oznacza, że pacjent skupia się na leczeniu, a nie na finansach. W podróżach służbowych pracownik nigdy nie obciąża karty osobistej opłatą hotelową.
Usprawniona administracja. Bezpośrednie rozliczenia automatyzują znaczną część procesu roszczeń i fakturowania. Elektroniczne składanie roszczeń, automatyczne uzgadnianie płatności i zintegrowane sieci dostawców redukują ręczny wysiłek wymagany w tradycyjnych rozliczeniach. Dla dostawców oznacza to mniej godzin pracy personelu poświęconych na papierkową robotę i windykację.
Przejrzystość finansowa. Gdy zakres ochrony zostanie potwierdzony podczas sprawdzania uprawnień — czy to przez ubezpieczyciela, pracodawcę, czy operatora — klient zna swoje zobowiązanie finansowe z góry. Nie ma niespodziewanych rachunków, odrzuconych roszczeń odkrytych tygodnie później ani niejasności co do tego, co jest objęte, a co nie.
Skonsolidowane raportowanie. Dla korporacyjnych płatników bezpośrednie rozliczenia konsolidują setki pojedynczych transakcji w jedną miesięczną fakturę. To sprawia, że analiza wydatków, budżetowanie i ścieżki audytu są znacznie prostsze niż ściganie pojedynczych paragonów od poszczególnych pracowników.
Narzut związany z uzgadnianiem. Gdy operator lub płatnik będący osobą trzecią kontroluje przepływ płatności, dostawca otrzymuje dane płatności według harmonogramu i w formacie płatnika. Dopasowywanie tych płatności do oczekiwanych przychodów — szczególnie w przypadku wielu operatorów z różnymi harmonogramami przekazów i formatami wyciągów — staje się powracającym kosztem operacyjnym. W ubezpieczeniach uzgadnianie rozliczeń bezpośrednich jest często wymieniane jako największe obciążenie biurowe dla agencji zarządzających mieszanymi portfelami polis.
Utrata kontroli nad danymi. W przypadku rozliczeń bezpośrednich płatnik jest właścicielem danych transakcyjnych do momentu, aż zdecyduje się je udostępnić. Dostawca lub agent dowiaduje się, ile zarobił, dopiero gdy nadejdzie wyciąg — a nie w momencie wystąpienia transakcji. Dla menedżerów programów afiliacyjnych ta luka między zdarzeniem konwersji a potwierdzeniem płatności może komplikować atrybucję prowizji i timing wypłat.
Obciążenie zgodnością z PCI. W kontekście bramek płatniczych — takich jak Direct Flow firmy Yuno lub bezpośredni przepływ płatności firmy Tap — sprzedawca zbiera dane karty na własnej infrastrukturze, zamiast przekierowywać do hostowanej strony płatności. Daje to sprzedawcy pełną kontrolę nad procesem kasy, ale wymaga certyfikacji PCI DSS. Obciążenie związane ze zgodnością jest znaczące: niespełnienie standardów PCI naraża sprzedawcę na grzywny i ryzyko naruszenia danych.
Zależność od operatora i sieci. W billingu operatora komórkowego sprzedawca polega na operatorze w zakresie identyfikacji abonenta, uwierzytelniania transakcji i rozliczeń. Jeśli wykrywanie MSISDN przez operatora zawiedzie, abonent jest w roamingu lub operator zmieni swoje zasady rozliczeniowe, transakcja może nie zostać zrealizowana. Sprzedawca ma ograniczone możliwości odwoławcze.
Spory o opłaty osobiste. W hotelowych rozliczeniach bezpośrednich opłaty osobiste dodane do korporacyjnego zestawienia tworzą tarcia między pracodawcą a pracownikiem. Bez jasnej polityki i tagowania opłat w czasie rzeczywistym to, co wygląda jak prosta skonsolidowana faktura, może przerodzić się w miesięczny cykl sporów.
Nowoczesne platformy bezpośrednich rozliczeń coraz częściej łączą się z systemami księgowymi i ERP poprzez API i zautomatyzowane strumienie danych. Ta integracja rozwiązuje opisany powyżej problem uzgadniania.
Gdy platforma bezpośrednich rozliczeń integruje się z systemem księgowym, każda faktura, płatność i korekta przepływa automatycznie z systemu rozliczeniowego do księgi głównej. Dopasowywanie płatności — uzgadnianie tego, co przekazał płatnik, z tym, czego oczekiwał dostawca — staje się funkcją oprogramowania, a nie ręcznym ćwiczeniem w arkuszu kalkulacyjnym. Dla agencji zarządzających polisami z rozliczeniami bezpośrednimi u wielu operatorów ta integracja stanowi różnicę między miesięcznym projektem uzgadniania a dashboardem w czasie rzeczywistym.
Kluczowe punkty integracji obejmują:
Systemy, które nie mają tej integracji — wciąż powszechne wśród ubezpieczycieli korzystających z przestarzałych platform — zmuszają zespoły do eksportowania wyciągów, manipulowania arkuszami kalkulacyjnymi i ręcznego wprowadzania danych do oprogramowania księgowego. Koszt operacyjny tego długu technicznego ujawnia się najbardziej w przepływie pracy rozliczeń i uzgadniania.
Wykorzystaj przepływ bezpośrednich rozliczeń, aby uprościć płatności, zwiększyć konwersje i zmaksymalizować zarobki afiliacyjne. Dowiedz się, jak łatwo zintegrować bezpośrednie rozliczenia ze swoimi strategiami.
Odkryj kompleksowe korzyści z bezpośredniego przepływu rozliczeń, w tym oszczędność czasu, redukcję błędów, efektywność kosztową, poprawę płynności finansowej o...
Płatności mobilne umożliwiają obciążenie zakupów rachunkiem telefonicznym zamiast kartą. Dowiedz się, jak działa DCB, jakie są koszty dla sprzedawców i przypadk...
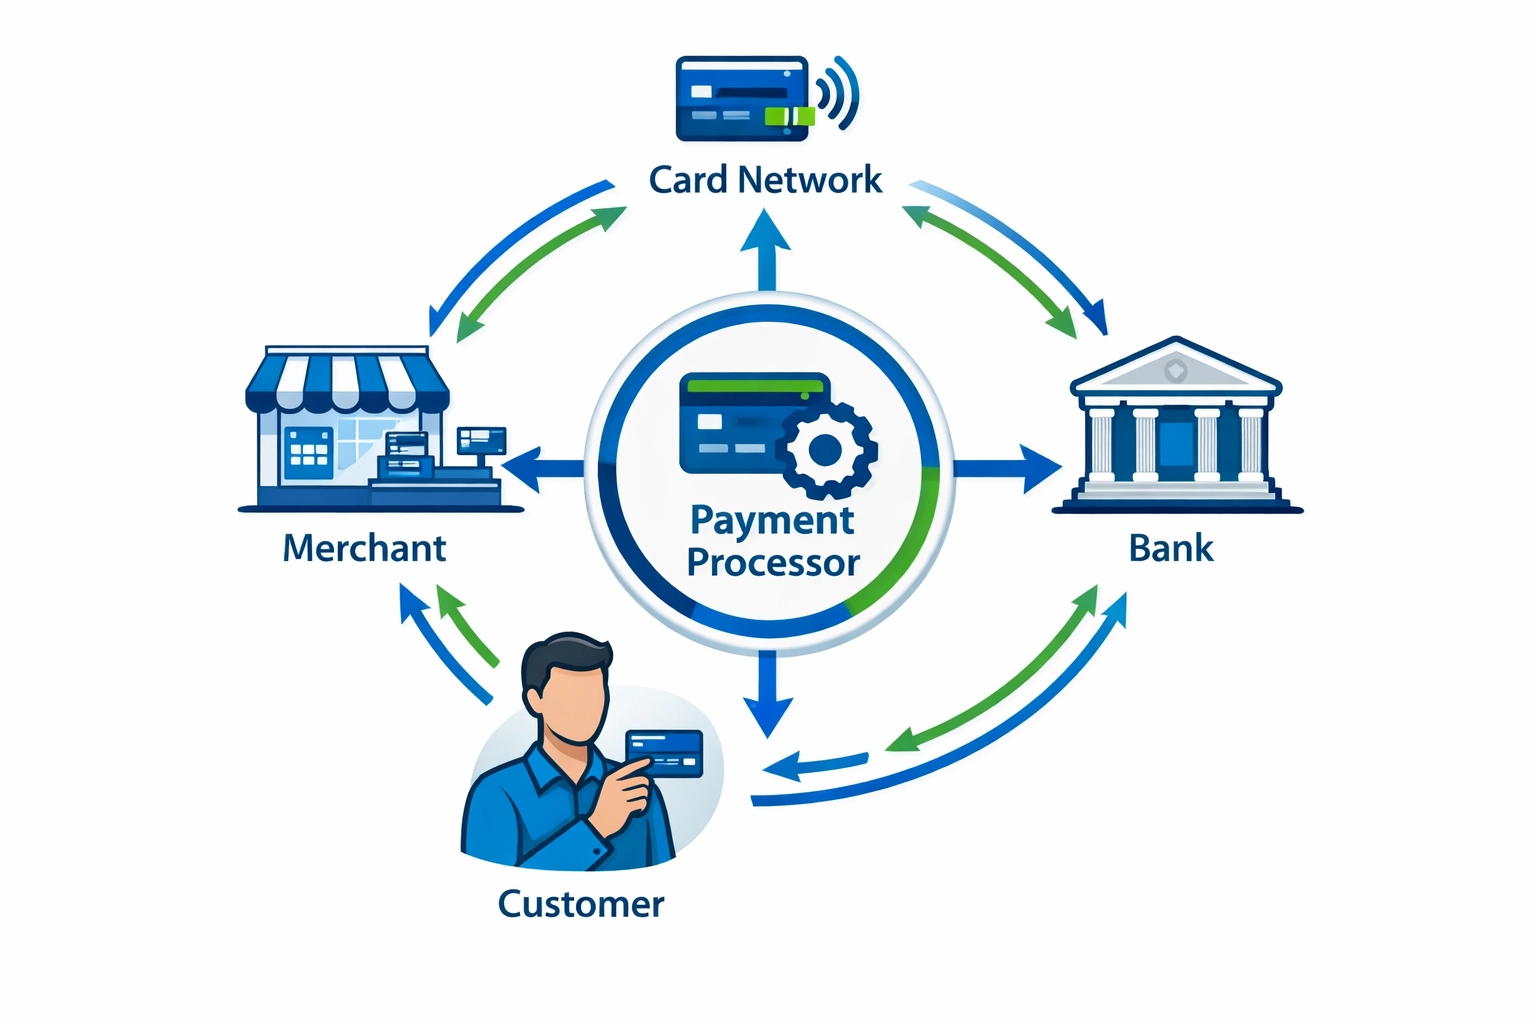
Dowiedz się, jak działają operatorzy płatności, jaka jest ich rola w transakcjach, jakie stosują środki bezpieczeństwa, jakie są koszty oraz jak wybrać....
Dołącz do naszej społeczności zadowolonych klientów i zapewnij doskonałą obsługę klienta dzięki PostAffiliatePro.


Zgoda na Pliki Cookie
Używamy plików cookie, aby poprawić jakość przeglądania i analizować nasz ruch. See our politykę prywatności.