


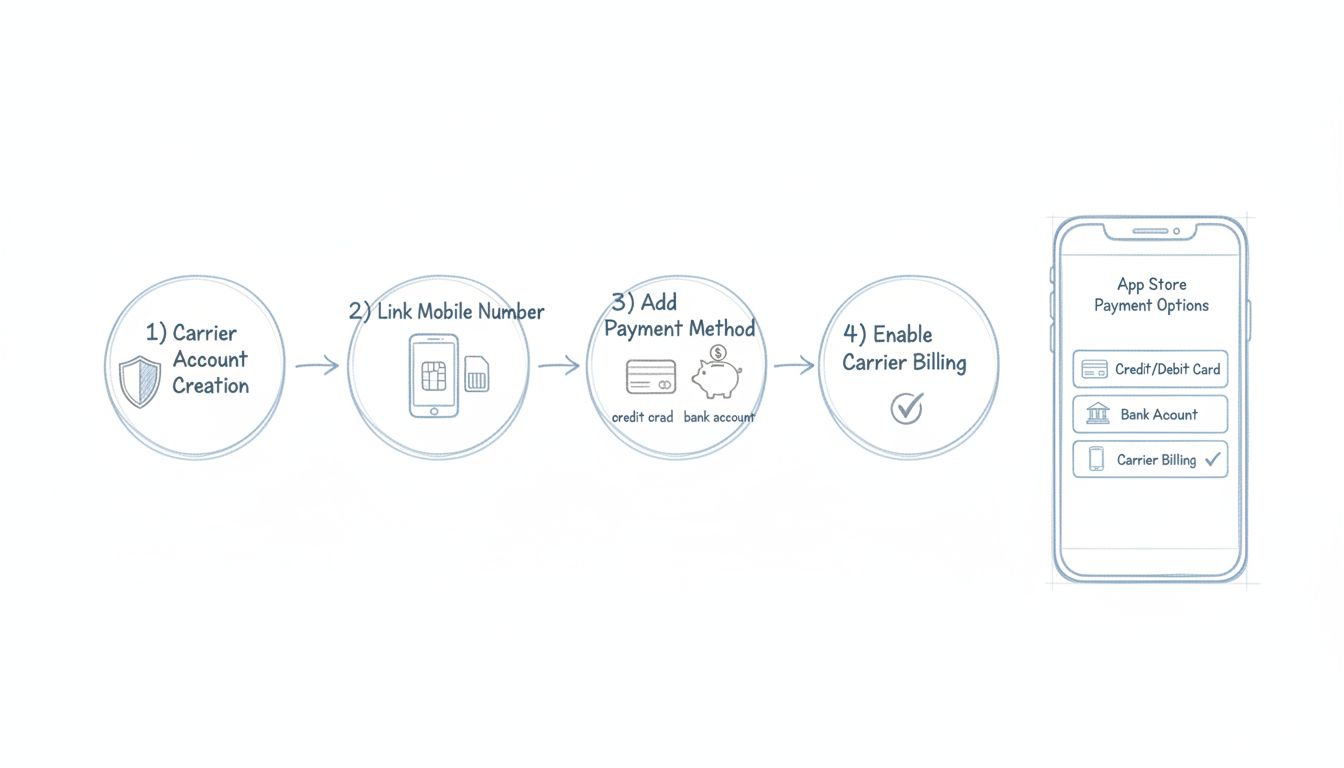
Jak włączyć płatności mobilne: Kompletny przewodnik po konfiguracji
Dowiedz się, jak włączyć płatności mobilne u swojego operatora. Przewodnik krok po kroku dotyczący konfiguracji rozliczeń operatora dla zakupów w aplikacjach, t...
8 min czytania
Klikasz „kup” w grze.
Klikasz „kup” w grze. Żadnej karty kredytowej. Żadnego logowania do banku. Opłata ląduje na twoim następnym rachunku telefonicznym. To właśnie są płatności mobilne — metoda płatności, która zamienia twojego operatora komórkowego w pośrednika między tobą a sprzedawcą.
Nazywa się je również bezpośrednimi płatnościami operatorskimi (DCB) lub płatnościami operatorskimi. Koncepcja jest prosta: zamiast pobierać pieniądze z konta bankowego lub karty, kwota zakupu jest doliczana do miesięcznego rachunku postpaid lub odejmowana z salda prepaid. Twój operator pobiera płatność, bierze swoją prowizję i przekazuje resztę sprzedawcy.
Dla firm cyfrowych i marketerów afiliacyjnych płatności mobilne otwierają drzwi do odbiorców, do których karty kredytowe nigdy nie docierają. Dla konsumentów eliminują one uciążliwość wpisywania 16-cyfrowych numerów kart na małym ekranie. Metoda ta wiąże się jednak również z realnymi kosztami, ograniczeniami i ryzykiem, które każdy reklamodawca, wydawca i menedżer programu powinien zrozumieć, zanim zacznie na niej polegać.
Na tej stronie
Płatności mobilne to metoda płatności, która pozwala konsumentowi obciążyć zakup bezpośrednio rachunek telefoniczny lub saldo prepaid, bez używania karty kredytowej, debetowej lub konta bankowego. Operator sieci komórkowej (operator) pełni rolę pośrednika rozliczeniowego: uwierzytelnia użytkownika, zatwierdza transakcję i rozlicza środki ze sprzedawcą.
Termin techniczny to bezpośrednie płatności operatorskie (DCB). Specjaliści z branży używają również zamiennie określeń „płatności operatorskie" i „obciążenie rachunku telefonicznego". Wszystkie opisują ten sam mechanizm: operator posiada relację z klientem i kanał płatności, a sprzedawca łączy się z nim poprzez agregatora lub bezpośrednie połączenie operatorskie.
Te dwa terminy są często mylone, ale opisują fundamentalnie różne rzeczy:

Skonfiguruj zaawansowane śledzenie w kilka minut. Karta kredytowa nie jest wymagana.
DCB kompresuje proces realizacji zakupu do dwóch lub trzech kroków. Dokładny przebieg zależy od możliwości sieci operatora i lokalnych przepisów.
Jest to najpowszechniejsza metoda DCB na świecie, stosowana w przypadku treści subskrypcyjnych, gier mobilnych i usług cyfrowych w Europie i regionie Azji i Pacyfiku.
PIN tworzy weryfikowalny zapis zgody. Regulatorzy w UE i kilku krajach regionu Azji i Pacyfiku wyraźnie wymagają tego kroku przy rejestracji do subskrypcji.
W sieciach, gdzie operator wstrzykuje tożsamość abonenta na poziomie sieci — za pomocą nagłówka zwanego przekaźnikiem MSISDN — PIN nie jest potrzebny. Użytkownik klika raz, a opłata jest przetwarzana automatycznie.
Metoda „kliknij i kup" dominuje w przypadku doładowań w sklepach z aplikacjami obsługiwanych przez agregatorów takich jak Bango i Boku. Konwertuje trzy do pięciu razy lepiej niż metody oparte na PIN, ponieważ nie ma przerwy w procesie. Przyciąga też najwięcej uwagi regulatorów, ponieważ użytkownik może zostać obciążony opłatą, zanim w pełni zrozumie, co kupił.
W przypadku zakupów o wyższej wartości lub na rynkach regulowanych operatorzy dodają drugi czynnik. Wiadomość SMS z jednorazowym hasłem (OTP) przychodzi z nazwą produktu i ceną. Użytkownik odpowiada „TAK", aby potwierdzić. Ta podwójna zgoda jest powszechna we Włoszech, Hiszpanii i krajach Rady Współpracy Zatoki Perskiej, gdzie przepisy o ochronie konsumentów wymagają wyraźnej zgody na każdą transakcję.
Nie wszystkie płatności mobilne działają tak samo. Istnieją cztery odrębne modele, każdy o innych wymaganiach technicznych, zastosowaniach i wzorcach regionalnego przyjęcia.
| Rodzaj | Jak działa | Typowe zastosowanie | Kluczowe rynki |
|---|---|---|---|
| Bezpośrednie płatności operatorskie (DCB) | Opłata doliczana do rachunku telefonicznego; uwierzytelnianie PIN lub kliknij i kup | Sklepy z aplikacjami, gry, streaming, subskrypcje cyfrowe | Globalnie; najsilniejsze w Europie, regionie Azji i Pacyfiku, na Bliskim Wschodzie |
| Płatności premium SMS | Użytkownik wysyła lub otrzymuje płatny SMS; koszt doliczany do rachunku | Głosowania, darowizny charytatywne, dzwonki, tapety | Spadek globalnie; wciąż aktywne w częściach Afryki i Azji Południowej |
| Płatności WAP | MSISDN urządzenia wykrywany automatycznie przez przeglądarkę mobilną; jednoklikowa opłata | Portale z treściami mobilnymi, subskrypcje newsowe | Starsza technologia; w dużej mierze zastąpiona przez DCB |
| Transfer środków mobilnych | Środki prepaid przekazywane między użytkownikami jako płatność | Płatności peer-to-peer w regionach bez dostępu do bankowości | Afryka Subsaharyjska, Azja Południowa |
DCB jest dziś dominującym modelem.
Premium SMS występuje w dwóch formach: Mobile Originated (MO), gdzie użytkownik wysyła SMS na krótki numer i zostaje obciążony opłatą, oraz Mobile Terminated (MT), gdzie użytkownik otrzymuje płatną wiadomość. Będąc niegdyś kręgosłupem monetyzacji treści mobilnych, premium SMS znacząco spadł na znaczeniu, gdy DCB i płatności w sklepach z aplikacjami przejęły rynek. Pozostaje istotny na rynkach o niskiej penetracji smartfonów, gdzie SMS jest wciąż głównym kanałem komunikacji.
Płatności WAP (Wireless Application Protocol) wykrywają MSISDN użytkownika automatycznie, gdy przegląda on witrynę zoptymalizowaną pod kątem urządzeń mobilnych. Nie jest wymagane wpisywanie numeru telefonu. Zakup kończy się jednym kliknięciem. Płatności WAP były popularne w erze przed smartfonami do pobierania dzwonków i tapet. Większość implementacji płatności WAP została wchłonięta przez nowoczesne metody DCB.
Bądź pierwszym, który dowie się o nowych funkcjach i aktualizacjach produktu.
Płatności mobilne dominują w trzech kategoriach komercyjnych oraz w określonym zestawie regionów, gdzie penetracja kart pozostaje w tyle za posiadaniem telefonów komórkowych.
Apple, Google, Microsoft i Sony obsługują płatności mobilne jako metodę płatności w wybranych krajach. W Google Play użytkownicy mogą obciążać rachunek telefoniczny zakupami aplikacji, zakupami w aplikacjach i subskrypcjami, jeśli ich operator to wspiera. PlayStation Store Sony używa weryfikacji OTP SMS do powiązania numeru telefonu z zakupami. Apple obsługuje płatności mobilne za zakupy w App Store i iTunes w ograniczonym zestawie regionów.
Platformy streamingowe, aplikacje randkowe, subskrypcje fitness i płatne treści newsowe używają DCB, aby pozyskać subskrybentów nieposiadających kart. Mechanizm cyklicznego rozliczania działa natywnie: operator obsługuje opłaty za odnowienie w tym samym cyklu co rachunek telefoniczny. Dla sprzedawców oznacza to niższy mimowolny odpływ klientów w porównaniu z rozliczeniami na podstawie zapisanej karty, gdzie wygasłe lub anulowane karty przerywają łańcuch płatności.
Prawie każdy posiada telefon z kartą SIM. W Indonezji, Nigerii, Indiach i Egipcie DCB wypełnia tę lukę. Operatorzy na tych rynkach zainwestowali znaczne środki w infrastrukturę DCB, ponieważ już posiadają relacje rozliczeniowe z setkami milionów abonentów. Dla sprzedawców cyfrowych płatności mobilne w tych regionach nie są luksusem — to jedyny kanał płatności docierający do większości potencjalnych klientów.
Płatności mobilne nie są tanie. Operator bierze znaczący udział w każdej transakcji, a agregatorzy dodają kolejne opłaty.
Premia odzwierciedla rolę operatora: zapewnia on nie tylko przetwarzanie płatności, ale także uwierzytelnianie klienta, infrastrukturę rozliczeniową, windykację i — w scenariuszach postpaid — ryzyko kredytowe.
Większość sprzedawców nie łączy się bezpośrednio z operatorami. Pracują przez agregatorów — firmy takie jak Boku, Bango, DIMOCO i Fortumo (obecnie część Boku) — które utrzymują integracje techniczne z dziesiątkami lub setkami operatorów na całym świecie. Agregatorzy pobierają własne opłaty, albo jako stały procent doliczany do prowizji operatora, albo jako stawkę mieszaną łączącą oba koszty.
Agregator zajmuje się rozliczeniami, przewalutowaniem, compliance i utrzymaniem technicznym połączeń operatorskich.
| Czynnik kosztowy | Płatności mobilne (DCB) | Przetwarzanie kart kredytowych |
|---|---|---|
| Ryzyko obciążenia zwrotnego | Niskie (operator przejmuje większość sporów) | Umiarkowane do wysokiego |
| Czas rozliczenia | Zazwyczaj 30–90 dni | 2–7 dni |
| Złożoność integracji | Wysoka (operator po operatorze, regionalnie) | Niska (jednolita bramka) |
| Zasięg klientów na rynkach wschodzących | Wysoki | Niski |
Wniosek: płatności mobilne wymieniają wyższe koszty transakcyjne na dostęp do odbiorców, do których karty nie docierają, oraz proces realizacji zakupu, który lepiej konwertuje na urządzeniach mobilnych.
Marketerzy afiliacyjni, wydawcy i menedżerowie programów spotykają się z płatnościami mobilnymi w konkretnych, wartościowych kontekstach. Zrozumienie, jak kanał płatności współdziała ze śledzeniem afiliacyjnym, jest niezbędne dla każdego, kto prowadzi lub promuje oferty rozliczane mobilnie.
Płatności mobilne są domyślną metodą płatności dla dużej kategorii ofert afiliacyjnych: usług z wartością dodaną (VAS), subskrypcji treści mobilnych, doładowań gier i wersji próbnych usług cyfrowych. Afiliant może promować mobilny antywirus, cotygodniową usługę horoskopową czy plan przechowywania w chmurze — wszystko rozliczane przez DCB.
Typowy przepływ: użytkownik klika link afiliacyjny, trafia na zoptymalizowaną mobilnie stronę oferty, wpisuje numer telefonu, potwierdza PIN-em i subskrypcja zostaje uruchomiona. Afiliant zarabia prowizję — zazwyczaj stałe CPA (koszt pozyskania) lub udział w przychodzie z pierwszego cyklu rozliczeniowego.
Śledzenie konwersji rozliczanych mobilnie wymaga danych na poziomie operatora, których standardowe śledzenie internetowe nie jest w stanie wychwycić. Kluczowym elementem infrastruktury jest przekazywanie MSISDN: operator przekazuje numer telefonu użytkownika (lub jego zahaszowaną wersję) na stronę płatności sprzedawcy. Sieć afiliacyjna lub platforma śledząca dopasowuje ten identyfikator do rekordu kliknięcia, aby przypisać konwersję.
Gdy operator potwierdzi udaną płatność, agregator wysyła postback URL ze szczegółami transakcji. Oprogramowanie afiliacyjne rejestruje konwersję i przypisuje należność wydawcy kierującemu ruch.
Płatności mobilne mają fundamentalnie inny model rozpatrywania sporów niż płatności kartowe. Gdy konsument kwestionuje opłatę kartową, sieć kartowa inicjuje obciążenie zwrotne — sprzedawca traci środki i płaci karę. W przypadku płatności mobilnych operator jest sprzedawcą rejestrującym na rachunku telefonicznym. Konsument składa reklamację u operatora, a nie u wydawcy karty.
W praktyce operatorzy rozpatrują większość sporów rozliczeniowych wewnętrznie. Mogą zwrócić pieniądze konsumentowi i odjąć kwotę z następnego rozliczenia ze sprzedawcą — ale formalny proces obciążenia zwrotnego związanymi z nim opłatami jest rzadki. Dla sprzedawców oznacza to mniej obciążeń zwrotnych niż w przypadku płatności kartowych. Oznacza to jednak również mniejszą kontrolę: operator decyduje o wyniku sporu, a sprzedawca ma ograniczone możliwości odwołania.
Nadużycia mobilne (mobile cramming) to praktyka umieszczania nieautoryzowanych opłat osób trzecich na rachunku telefonicznym konsumenta. Była to znaczący problem na początku lat 2010., gdy subskrypcje premium SMS były czasami aktywowane bez wyraźnej zgody. W USA
Opisane wcześniej metody PIN, potwierdzenie OTP i mechanizmy podwójnej zgody są bezpośrednim skutkiem tych interwencji regulacyjnych. Sprzedawcy działający w obszarze płatności mobilnych muszą prowadzić możliwe do audytu rejestry zgód.
Płatności mobilne nie są uniwersalnym rozwiązaniem płatniczym. Ich wady są znaczące i powinny być brane pod uwagę przy każdej decyzji o ich wdrożeniu.
W przypadku produktów cyfrowych o niskiej marży może to sprawić, że DCB stanie się ekonomicznie nieopłacalne.
Limity te istnieją, aby ograniczyć ryzyko kredytowe operatora i zapewnić zgodność z przepisami o ochronie konsumentów. Płatności mobilne sprawdzają się w przypadku mikropłatności i subskrypcji średniej wielkości. Nie działają w przypadku drogich dóbr cyfrowych ani produktów fizycznych.
Nie ma globalnego standardu DCB. Każdy operator prowadzi własną platformę rozliczeniową z różnymi API, metodami uwierzytelniania, cyklami rozliczeniowymi i strukturami opłat. Agregatorzy ukrywają część tej złożoności, ale podstawowa fragmentacja pozostaje.
Płatności mobilne są przeznaczone dla dóbr i usług cyfrowych — aplikacji, gier, subskrypcji, treści streamingowych i walut wirtualnych. Operatorzy generalnie zabraniają używania DCB do produktów fizycznych ze względu na wyższe ryzyko sporów dotyczących dostawy, zwrotów i obciążeń zwrotnych. Jeśli Twoja firma sprzedaje towary fizyczne, płatności mobilne raczej nie będą opcją.
Dowiedz się, jak integracja płatności mobilnych może zwiększyć konwersje w marketingu afiliacyjnym i dotrzeć do nowych odbiorców.
Dowiedz się, jak włączyć płatności mobilne u swojego operatora. Przewodnik krok po kroku dotyczący konfiguracji rozliczeń operatora dla zakupów w aplikacjach, t...
Dowiedz się, co możesz kupić za pomocą płatności mobilnych w 2025 roku. Poznaj aplikacje, subskrypcje, treści cyfrowe oraz jak działa rozliczanie przez operator...
Przepływ bezpośrednich rozliczeń obciąża bezpośrednio ubezpieczycieli, pracodawców lub operatorów — bez konieczności wcześniejszej płatności ze strony klienta....
Dołącz do naszej społeczności zadowolonych klientów i zapewnij doskonałą obsługę klienta dzięki PostAffiliatePro.


Zgoda na Pliki Cookie
Używamy plików cookie, aby poprawić jakość przeglądania i analizować nasz ruch. See our privacy policy.